

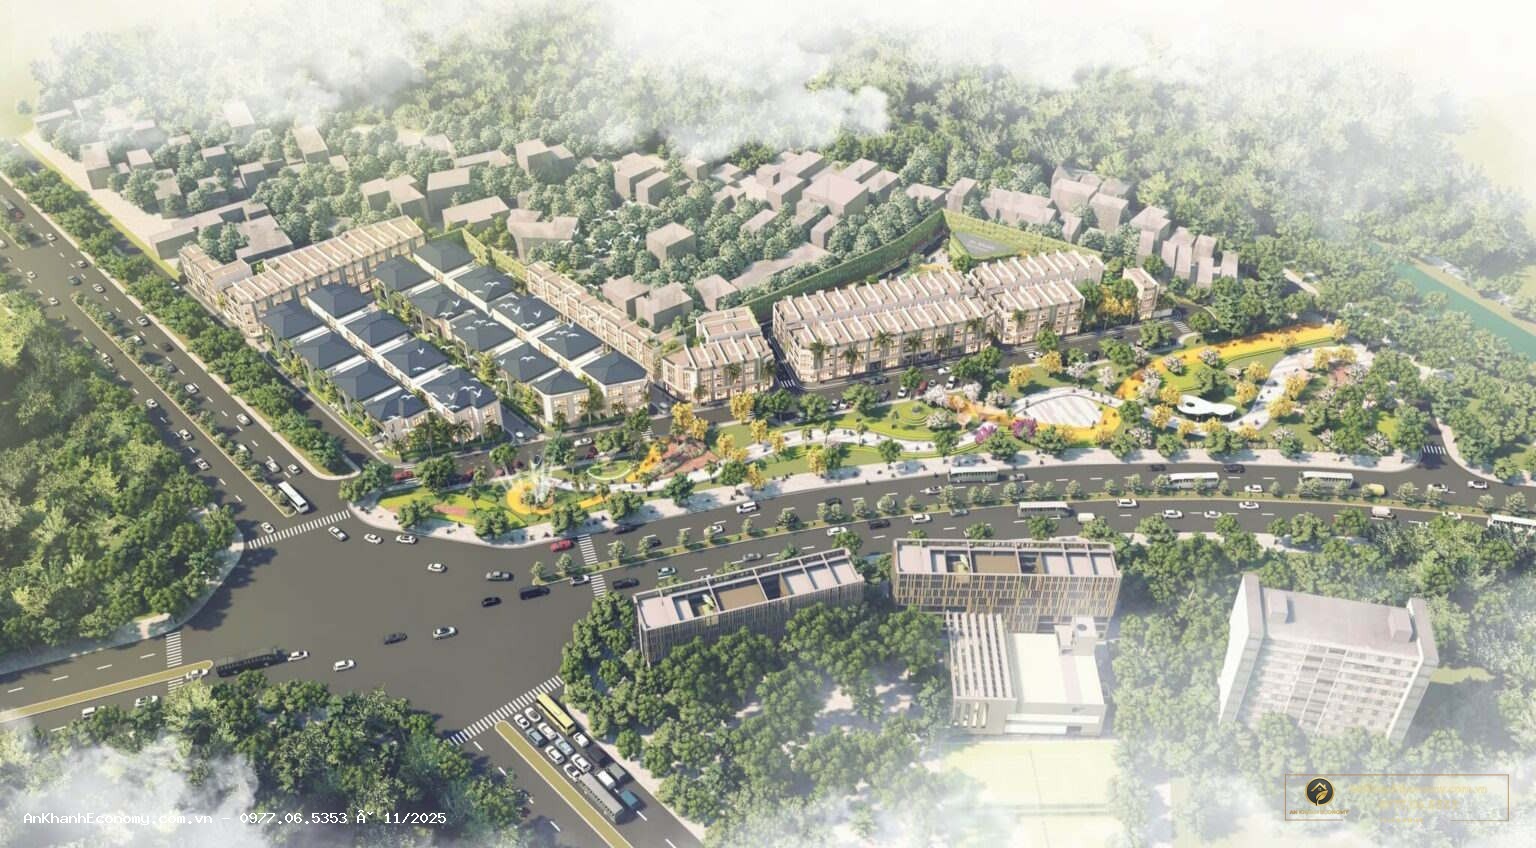
Tài chính mua thấp tầng Vinhomes King Park ở giai đoạn đầu nên được chuẩn bị theo khả năng chi trả của gia đình, không theo một mức giá truyền miệng. Tính đến ngày 17/9/2026, dự án đã khởi công nhưng chưa có bảng giá và lịch thanh toán chính thức đủ căn cứ để dùng làm kế hoạch dòng tiền. Vì vậy, người mua nên làm ba việc trước: xác định số vốn tự có có thể dùng mà không ảnh hưởng quỹ sinh hoạt, đặt giới hạn vay an toàn theo thu nhập và giữ một khoản dự phòng cho thuế, phí, hoàn thiện hoặc các chi phí chưa nằm trong giá sản phẩm. Khi chính sách thật được phát hành, chỉ cần thay các con số vào kế hoạch đã chuẩn bị.
Chưa có giá chính thức thì đừng bắt đầu bằng câu “cần bao nhiêu tỷ?”
Vinhomes King Park đã khởi công ngày 16/9/2026. Đây là mốc triển khai xây dựng, không phải bảng giá. Trang Vinhomes King Park hiện cũng chưa có tài liệu đủ căn cứ để chốt giá theo mã sản phẩm hoặc lịch thanh toán cụ thể.
Với nhà thấp tầng, tổng tiền có thể khác đáng kể giữa các lô vì diện tích đất, vị trí, loại nhà và tiêu chuẩn bàn giao. Khi chưa có bảng hàng, việc lấy một con số trên thị trường rồi nhân lên dễ tạo ra kế hoạch sai ngay từ đầu.
Thay vì hỏi tổng giá, hãy bắt đầu bằng số tiền gia đình thực sự có thể dùng cho việc mua nhà.
Tài chính mua thấp tầng Vinhomes King Park nên chia thành bốn phần
Phần thứ nhất là vốn tự có dành cho giao dịch. Đây là tiền có thể sử dụng mà không phải rút hết quỹ sinh hoạt hoặc tiền dự phòng của gia đình.
Phần thứ hai là khả năng vay. Hạn mức ngân hàng đồng ý cho vay không đồng nghĩa gia đình nên vay tới mức đó. Khoản vay phải được đặt cạnh thu nhập đều hàng tháng và các nghĩa vụ đang có.
Phần thứ ba là chi phí ngoài giá mua. Tùy sản phẩm và hợp đồng, người mua có thể phải chuẩn bị thuế, phí, chi phí hoàn thiện, nội thất hoặc các khoản vận hành sau khi nhận nhà. Chỉ tính khi có tài liệu xác định, nhưng nên dành sẵn một khoảng dự phòng.
Phần cuối cùng là tiền mặt khẩn cấp. Khoản này không nên đưa vào giao dịch, vì gia đình vẫn cần khả năng xử lý bệnh tật, thay đổi công việc hoặc chi phí bất ngờ.
Vốn tự có cần tách khỏi quỹ sinh hoạt
Một sai lầm phổ biến là cộng toàn bộ tiền tiết kiệm thành “vốn mua nhà”. Cách này khiến người mua dễ thiếu tiền ngay sau một đợt thanh toán lớn.
Hãy tách chi phí sinh hoạt của gia đình trong một khoảng thời gian đủ an toàn trước. Nếu thu nhập phụ thuộc vào kinh doanh hoặc hoa hồng, khoản dự phòng nên phản ánh mức biến động đó.
Số còn lại mới là phần có thể cân nhắc đưa vào giao dịch. Khi chính sách thanh toán xuất hiện, người mua sẽ biết phương án nào phù hợp mà không phải vay gấp.
Đừng tự dựng lịch thanh toán khi chưa có chính sách
Hiện chưa có căn cứ để nói King Park sẽ thu bao nhiêu phần trăm ở đợt đầu, khi nào ký hợp đồng hoặc có chương trình hỗ trợ vay ra sao. Chính sách của một dự án Vinhomes khác cũng không tự động áp dụng cho King Park.
Người mua có thể chuẩn bị một bảng dòng tiền trống với các cột: ngày đến hạn, tỷ lệ, số tiền phải nộp, nguồn tiền và số dư sau thanh toán. Nhưng không điền tỷ lệ giả định như thể đó là chính sách của dự án.
Khi tài liệu có hiệu lực được phát hành, việc điền bảng chỉ mất vài phút và cho thấy ngay đợt nào gây áp lực lớn nhất.
Nếu vay, hãy thử bài toán khi lãi suất không còn được hỗ trợ
Chương trình hỗ trợ tài chính nếu có thường có điều kiện và thời hạn. Người mua không nên tính khả năng trả nợ chỉ trong giai đoạn dễ chịu nhất.
Hãy thử một kịch bản trong đó khoản hỗ trợ kết thúc và gia đình phải trả cả gốc lẫn lãi theo điều kiện hợp đồng. Sau khi trả ngân hàng, số tiền còn lại có đủ cho sinh hoạt, học phí, bảo hiểm và các khoản đang có hay không?
Nếu kế hoạch chỉ cân được khi thu nhập luôn ở mức cao nhất, biên an toàn còn mỏng. Với tài sản giá trị lớn, khả năng chịu một vài tháng thu nhập giảm quan trọng hơn việc tận dụng tối đa hạn mức vay.
Nhà thấp tầng còn có chi phí hoàn thiện và sử dụng sau khi nhận
Giá mua không phải lúc nào cũng là tổng chi phí để một căn nhà có thể sử dụng theo nhu cầu của gia đình. Tiêu chuẩn bàn giao sẽ quyết định phần nào đã có và phần nào người mua phải làm thêm.
Với nhà thấp tầng, chi phí hoàn thiện có thể liên quan nội thất, thiết bị, sân vườn hoặc các hạng mục khác tùy đúng sản phẩm. Chưa có catalogue thì không nên tự ước tính một gói hoàn thiện rồi coi đó là con số của King Park.
Cách an toàn là để một dòng “hoàn thiện sau bàn giao” trong kế hoạch và chỉ chốt số khi biết tiêu chuẩn bàn giao thực tế.
Đọc quy hoạch trước để tránh chuẩn bị ngân sách cho sai loại nhà
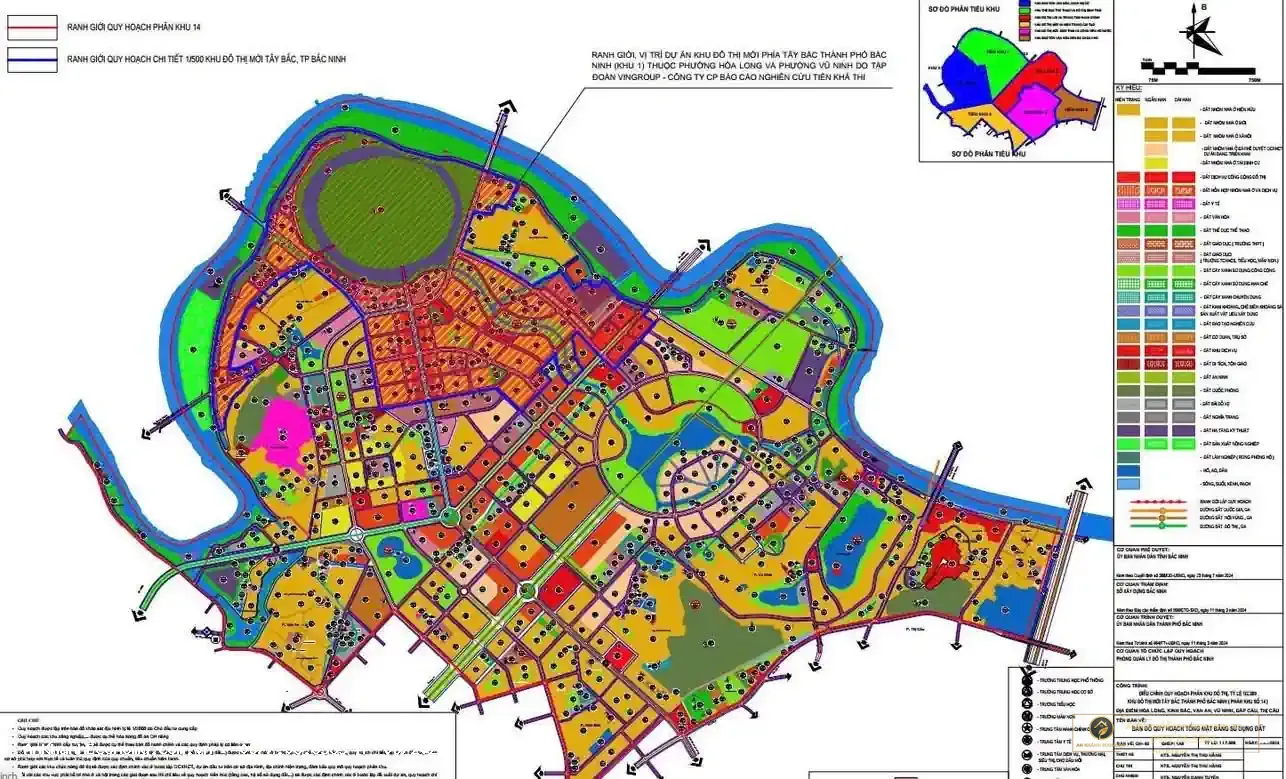
Quy hoạch cho thấy King Park có cơ cấu nhà ở thấp tầng, nhưng không thay thế bảng hàng. Người mua có thể dùng bản tổng thể để hiểu khu vực nào có liền kề, biệt thự và các chức năng khác, sau đó xác định loại sản phẩm mình muốn theo dõi.
Việc này giúp kế hoạch tài chính bớt mơ hồ. Gia đình cần liền kề để ở sẽ có tiêu chí khác người muốn biệt thự nhiều không gian hơn. Khi bảng hàng xuất hiện, chỉ cần lọc nhóm phù hợp thay vì xem toàn bộ sản phẩm.
Không nên lấy số lượng trong quy hoạch để suy ra nguồn cung đang bán hoặc mức giá bình quân.
Giá bán Vinhomes King Park chỉ hữu ích khi gắn với đúng căn
Khi có bảng hàng, một con số giá phải đi cùng mã sản phẩm, diện tích, vị trí và ngày áp dụng. Nếu thiếu những thông tin đó, rất khó biết hai mức giá đang được so có thực sự tương đương hay không.
Trang giá bán Vinhomes King Park đang giữ trạng thái chưa có bảng giá theo mã sản phẩm được xác minh. Đây là cách đọc phù hợp ở giai đoạn hiện tại: chờ dữ liệu có thể đối chiếu thay vì lấp khoảng trống bằng giá dự đoán.
Khi bảng giá được phát hành, nên nhìn tổng số tiền phải trả thay vì chỉ đơn giá hoặc tỷ lệ chiết khấu.
Một khoản chiết khấu lớn chưa chắc là phương án nhẹ tiền hơn
Chiết khấu thường đi kèm điều kiện. Một phương án thanh toán sớm có thể giảm giá nhiều hơn nhưng yêu cầu vốn tự có lớn trong thời gian ngắn. Một phương án vay có thể nhẹ tiền ban đầu nhưng tạo nghĩa vụ dài hơn.
Vì vậy, hãy so số tiền thực phải nộp theo từng ngày, không chỉ so phần trăm ưu đãi. Cùng một giá niêm yết, hai phương án có thể tạo áp lực dòng tiền rất khác.
Chỉ tính ưu đãi khi văn bản cho biết điều kiện hưởng và có được cộng dồn với chương trình khác hay không.
Booking hay giữ chỗ phải được đọc bằng giấy tờ, không bằng tên gọi
Nếu xuất hiện lời mời chuyển tiền trước khi bảng hàng rõ, người mua cần biết chính xác mình đang ký loại thỏa thuận nào, bên nào nhận tiền, điều kiện hoàn tiền và quyền mà khoản tiền tạo ra.
Không nên chuyển tiền vào tài khoản cá nhân chỉ vì được giới thiệu là “giữ suất”. Tên gọi booking, đăng ký nguyện vọng hay đặt chỗ không quan trọng bằng nội dung văn bản và chủ thể nhận tiền.
Đối với giao dịch nhà ở hình thành trong tương lai, điều kiện nhận tiền còn phụ thuộc quy định pháp luật và hồ sơ của đúng sản phẩm. Khởi công toàn dự án không tự động chứng minh mọi căn đã đủ điều kiện kinh doanh.
Gia đình nên đặt một mức trần trước khi bảng hàng xuất hiện
Mức trần là tổng số tiền gia đình chấp nhận dành cho căn nhà, bao gồm cả phần vay và chi phí sau mua dự kiến. Nó giúp tránh tình trạng nâng ngân sách liên tục khi được giới thiệu một căn “đẹp hơn một chút”.
Có thể đặt thêm trần cho khoản trả nợ hàng tháng. Khi bảng hàng có thật, nếu một sản phẩm vượt một trong hai giới hạn, loại ngay thay vì cố điều chỉnh toàn bộ tài chính để theo căn.
Cách này đặc biệt hữu ích ở giai đoạn đầu, khi tâm lý sợ bỏ lỡ dễ khiến người mua quyết định nhanh hơn kế hoạch.
Chuẩn bị ba kịch bản thay vì một con số duy nhất
Kịch bản cơ sở dùng mức thu nhập bình thường của gia đình. Kịch bản thận trọng giả định thu nhập giảm hoặc chi phí sinh hoạt tăng. Kịch bản tốt hơn có thể tính thêm khoản thưởng hoặc nguồn thu phụ, nhưng không nên dựa vào đó để quyết định khả năng trả nợ tối thiểu.
Khi có giá và lịch thanh toán thật, đặt cùng một sản phẩm vào cả ba kịch bản. Nếu phương án vẫn chịu được kịch bản thận trọng, biên an toàn tốt hơn.
Không cần dự báo thị trường để làm bài toán này. Đây đơn giản là kiểm tra sức khỏe dòng tiền của chính gia đình.
Trước khi xuống tiền, cần ghép bốn tài liệu với nhau
Thứ nhất là bảng hàng để biết đúng sản phẩm. Thứ hai là mặt bằng để biết vị trí và thông số. Thứ ba là bảng giá và chính sách để tính tiền. Thứ tư là hồ sơ giao dịch để biết điều kiện pháp lý và chủ thể ký.
Nếu bốn tài liệu không cùng phiên bản hoặc cùng đợt phát hành, cần hỏi lại. Một bảng giá mới đi với mặt bằng cũ có thể khiến việc đối chiếu mã căn sai.
Thông tin tổng quan có thể kiểm tra tại https://vinhomesking.com/, nhưng quyết định tài chính phải dựa vào bộ tài liệu áp dụng cho đúng sản phẩm tại thời điểm giao dịch.
Chưa có giá vẫn có thể chuẩn bị tiền mua nhà một cách rõ ràng
Người mua chưa cần đoán giá để bắt đầu. Hãy chốt vốn tự có, quỹ khẩn cấp, mức vay tối đa và số tiền trả nợ hàng tháng mà gia đình chịu được. Đồng thời ghi sẵn những khoản chi chưa biết để không quên khi tính tổng ngân sách.
Khi King Park có bảng hàng và chính sách được xác minh, kế hoạch này sẽ giúp trả lời rất nhanh: căn nào nằm trong khả năng, phương án thanh toán nào phù hợp và mức vay nào còn an toàn.
Chuẩn bị tài chính tốt không giúp biết trước giá bán. Nó giúp người mua không phải thay đổi giới hạn của mình chỉ vì giá cuối cùng khác với lời đồn trước đó.